Der Bau einer Garage erfordert fast immer eine Baugenehmigung oder eine andere baurechtliche Genehmigung – und damit fällt auch die Erschließungssteuer an. Die Frage scheint einfach, doch die Antwort hängt von den genauen Gegebenheiten des Vorhabens ab: angebaute oder freistehende Garage, geschlossene und überdachte Fläche, Nutzung als Stellplatz oder gemischte Nutzung. Das Steuerrecht unterscheidet nämlich zwischen der klassischen steuerpflichtigen Fläche und Stellplätzen. Für diese gelten unterschiedliche Regelungen, die zu unterschiedlichen Steuerbeträgen führen.
Steuerpflichtige Garagenfläche: Was die Bauordnung tatsächlich erfasst
Die Erschließungssteuer wird auf jede neu geschaffene, geschlossene und überdachte Geschossfläche erhoben, deren lichte Höhe mehr als 1,80 Meter beträgt. Eine gemauerte Garage mit Bodenplatte, Wänden und Dach fällt unter diese Definition, sobald dafür eine Baugenehmigung oder eine vorherige Bauerklärung erforderlich ist.
Die berücksichtigte Fläche wird anhand der Innenkante der Fassaden berechnet. Zufahrtsrampen, Wandstärken und Deckenaussparungen werden abgezogen. Bei einer einfachen Garage entspricht die steuerpflichtige Fläche daher genau der Innenfläche – nicht mehr und nicht weniger.
Ein Carport, der an einer oder mehreren Seiten offen ist, gilt hingegen nicht als geschlossene und überdachte Fläche. Er wird im engeren Sinne nicht in die Berechnung der steuerpflichtigen Fläche einbezogen, auch wenn dafür andere örtliche Vorschriften gelten können. Wie die Website All In Investissments erläutert, kann diese Unterscheidung zwischen geschlossenem und offenem Raum den endgültigen Steuerbetrag grundlegend verändern.
Garage und Stellplatz: Zwei unterschiedliche Regelungen zur Erschließungssteuer
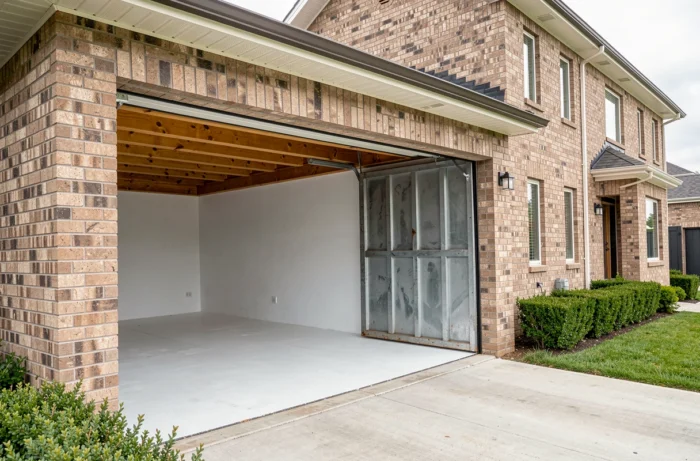
Das französische Allgemeine Steuergesetzbuch sieht eine besondere Pauschale für geschlossene und überdachte Stellplätze vor. Sie unterscheidet sich vom pauschalen Quadratmeterwert, der für gewöhnliche Geschossflächen gilt. Eine Garage, die ausschließlich zum Abstellen eines Fahrzeugs dient, kann unter diese Pauschale fallen, statt nach ihrer Fläche berechnet zu werden.
Dieser Unterschied ist keineswegs nebensächlich. Wird eine Garage als Geschossfläche eingestuft, berechnet sich die Steuer, indem die Fläche mit dem jährlich geltenden Pauschalwert pro Quadratmeter und anschließend mit den kommunalen und departementalen Steuersätzen multipliziert wird. Wird sie als Stellplatz behandelt, gilt stattdessen ein Pauschalbetrag pro Stellplatz.
Welche Regelung greift, hängt davon ab, wie das Vorhaben im Antrag auf baurechtliche Genehmigung angegeben wird. Eine in ein Wohnhaus integrierte Garage, die im Bauantrag als Geschossfläche aufgeführt ist, wird nach ihrer Fläche besteuert. Eine freistehende Garage, die als geschlossener und überdachter Stellplatz angegeben wird, kann hingegen unter die Pauschale pro Stellplatz fallen.
Vor der Antragstellung den Gemeindebeschluss prüfen
Eine Befreiung oder pauschale Besteuerung von Stellplätzen gilt nicht überall automatisch. Jede Gemeinde oder jeder Gemeindeverband legt eigene Steuersätze fest und kann Befreiungen per Beschluss anpassen. Eine Gebietskörperschaft kann beschließen, die im Allgemeinen Steuergesetzbuch vorgesehene Befreiung für bestimmte Stellplatzkategorien nicht anzuwenden.
Wer sich vor dem Ausfüllen des Cerfa-Formulars beim Bauamt der Gemeinde erkundigt, erfährt, welche Regelung vor Ort gilt. So lässt sich vermeiden, dass der tatsächliche Steuerbetrag erst mehrere Monate nach Einreichung des Bauantrags bekannt wird.
Eine bestehende Garage zum Wohnraum umbauen: Wann die Erschließungssteuer erneut anfällt
Der Umbau einer Garage in ein Schlafzimmer, ein Büro oder ein Wohnzimmer gilt als Nutzungsänderung, für die eine baurechtliche Genehmigung erforderlich ist. Die Frage nach der Erschließungssteuer stellt sich dann anders: Die Garage war bereits vorhanden und ihre Fläche bereits erfasst, doch ihre Nutzung ändert sich.
Die Finanzverwaltung orientiert sich dabei an der Nettozunahme der steuerpflichtigen Fläche. War die Garage bereits beim ursprünglichen Bau in der Geschossfläche enthalten, entsteht durch den Umbau keine zusätzliche Fläche. Die Erschließungssteuer sollte daher nicht ein zweites Mal für dieselbe Fläche erhoben werden.
Komplizierter wird es, wenn die Garage ursprünglich aufgrund ihrer Nutzung als Stellplatz von der Steuer befreit war. Wird sie von einer steuerbefreiten Nutzung in Wohnraum umgewandelt, kann der Raum aufgrund der neuen Nutzung wieder steuerpflichtig werden. Die Vorschriften regeln nicht alle denkbaren Fälle im Detail, und die Auslegung kann je nach zuständiger Behörde unterschiedlich ausfallen.
Diese Unterlagen helfen, die steuerliche Einstufung abzusichern
Um eine abweichende Einstufung zu vermeiden, sollten vor Einreichung der vorherigen Bauerklärung drei Unterlagen zusammengestellt werden:
- Die ursprüngliche Baugenehmigung, aus der hervorgeht, ob die Garage in der anfänglichen steuerpflichtigen Fläche enthalten war oder als Stellplatz pauschal besteuert wurde
- Der bei der Errichtung entrichtete Bescheid über die Erschließungssteuer als Nachweis, dass die Fläche bereits besteuert wurde
- Der geltende Gemeindebeschluss, um zu prüfen, ob die Nutzungsänderung zu Wohnraum eine erneute örtliche Besteuerung auslöst
Ermäßigungen und Befreiungen für ein Garagenbauvorhaben
Für die ersten hundert Quadratmeter Geschossfläche eines Hauptwohnsitzes gilt eine Ermäßigung von 50 % auf den Pauschalwert. Ist die Garage fester Bestandteil eines neu gebauten Hauses, kann ihre Fläche bei der Berechnung dieser Ermäßigung berücksichtigt werden, sofern der Grenzwert insgesamt nicht überschritten wird.
Darüber hinaus gibt es einige gesetzliche Steuerbefreiungen:
- Gebäude mit einer Geschossfläche von höchstens fünf Quadratmetern sind von der Erschließungssteuer befreit
- Der originalgetreue Wiederaufbau eines Gebäudes, das vor weniger als zehn Jahren zerstört wurde, löst für die wiedererrichtete Fläche keine neue Steuer aus
- Für Wohnräume, die mit bestimmten staatlich geförderten Darlehen finanziert werden, kann eine teilweise Befreiung gelten, sofern die Gemeinde dies per Beschluss festgelegt hat
Eine kleine Garage, etwa ein Unterstand für Zweiräder mit weniger als fünf Quadratmetern, kann somit von der Steuer befreit sein. Bei einer gewöhnlichen Garage für ein Fahrzeug wird dieser Grenzwert fast immer überschritten.
Der endgültige Betrag hängt von drei Faktoren ab, die sich gegenseitig beeinflussen: der angegebenen Fläche oder Anzahl der Stellplätze, dem jährlich per Ministerialerlass angepassten Pauschalwert sowie den von Gemeinde und Département festgelegten Steuersätzen. Eine Berechnung vor Einreichung des Genehmigungsantrags ist die zuverlässigste Möglichkeit, diese Kosten in das Gesamtbudget des Vorhabens einzubeziehen.