Construir un garaje casi siempre requiere una autorización urbanística y, con ella, el pago de la tasa de urbanización. La pregunta parece sencilla, pero la respuesta depende de la configuración exacta del proyecto: garaje adosado o independiente, superficie cerrada y cubierta, destinado al estacionamiento o con un uso mixto. El marco fiscal distingue entre la superficie imponible convencional y las plazas de estacionamiento, dos regímenes que no dan lugar al mismo importe.
Superficie imponible del garaje: qué mide realmente el código urbanístico
La tasa de urbanización grava toda creación de superficie construida cerrada y cubierta cuya altura libre supere 1,80 metros. Un garaje de obra, con solera, paredes y techo, entra en esta definición siempre que requiera una licencia de obras o una declaración previa de obras.
La superficie computable se calcula desde la cara interior de las fachadas. Se descuentan las rampas de acceso, el grosor de los muros y los huecos de escalera. Por tanto, en un garaje sencillo, la superficie imponible corresponde exactamente a la superficie interior ocupada.
En cambio, un carport abierto por uno o varios lados no se considera una superficie cerrada y cubierta. No se incluye en el cálculo de la superficie imponible en sentido estricto, aunque puede estar sujeto a otras disposiciones locales. Como explica el sitio web All In Investissments, esta distinción entre espacio cerrado y espacio abierto cambia radicalmente el importe final.
Garaje y plaza de estacionamiento: dos regímenes de tasa de urbanización que no deben confundirse
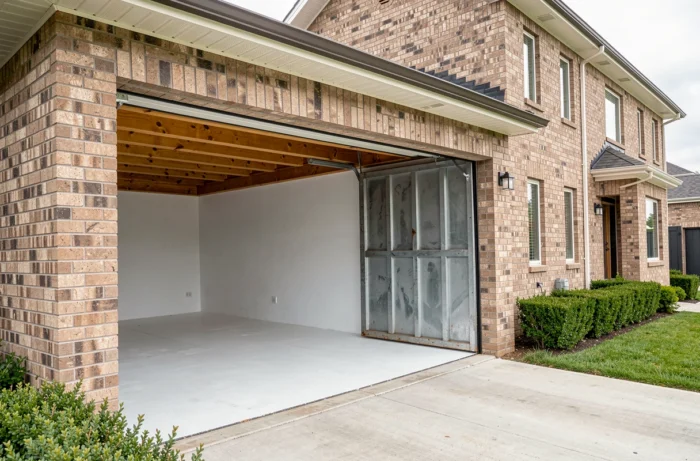
El Código General de Impuestos establece una cuota fija específica para las plazas de estacionamiento cerradas y cubiertas, distinta del valor fijo por metro cuadrado aplicado a las superficies construidas convencionales. Un garaje destinado exclusivamente al estacionamiento de un vehículo puede acogerse a esta cuota fija en lugar de tributar según su superficie.
La diferencia no es en absoluto insignificante. Cuando un garaje se contabiliza como superficie construida, la tasa se calcula multiplicando la superficie por el valor fijo anual por metro cuadrado y, después, por los tipos municipal y departamental. Cuando se considera una plaza de estacionamiento, se aplica un importe fijo por plaza.
El régimen aplicable depende de cómo se declare el proyecto en el formulario de autorización urbanística. Un garaje integrado en una vivienda y declarado como superficie construida en la licencia de obras tributará según su superficie. Un garaje independiente declarado como plaza de estacionamiento cerrada y cubierta puede acogerse a la cuota fija por plaza.
Consultar el acuerdo municipal antes de presentar la declaración
La exención o el tratamiento a tanto alzado de las plazas de estacionamiento no se aplica automáticamente en todas partes. Cada municipio o entidad intermunicipal fija sus propios tipos y puede modular las exenciones mediante un acuerdo. Una administración local puede decidir no aplicar la exención prevista por el CGI para determinadas categorías de estacionamiento.
Antes de rellenar el formulario Cerfa, consultar con el departamento de urbanismo del ayuntamiento permite saber qué régimen se aplica en la localidad. Así se evita descubrir el importe real varios meses después de presentar la solicitud de licencia.
Convertir un garaje existente en una estancia habitable: cuándo vuelve a aplicarse la tasa de urbanización
Convertir un garaje en dormitorio, despacho o salón constituye un cambio de uso sujeto a autorización urbanística. La cuestión de la tasa de urbanización se plantea entonces desde otra perspectiva: el garaje ya existía y su superficie ya estaba contabilizada, pero cambia su uso.
El principio que aplica la administración tributaria se basa en la creación neta de superficie imponible. Si el garaje ya estaba incluido en la superficie construida cuando se realizó la construcción inicial, la conversión no genera superficie adicional. En principio, la tasa de urbanización no debería volver a aplicarse sobre esa misma superficie.
La situación se complica cuando el garaje se benefició inicialmente de una exención por su uso como estacionamiento. Al pasar de un uso exento a uno residencial, el espacio puede volver a estar sujeto a impuestos debido al nuevo uso. La normativa no contempla todos los casos en detalle y la interpretación puede variar según los servicios encargados de tramitar las solicitudes.
Documentos que conviene aportar para evitar problemas
Para evitar que se reclasifique el espacio, conviene reunir estos tres documentos antes de presentar la declaración previa:
- La licencia de obras original, que especifica si el garaje figuraba en la superficie imponible inicial o si estaba sujeto a una cuota fija por estacionamiento
- El justificante del pago de la tasa de urbanización correspondiente a la construcción, que demuestra que la superficie ya tributó
- El acuerdo municipal vigente, para comprobar si el cambio de uso a residencial da lugar a un nuevo impuesto local
Reducciones y exenciones aplicables a un proyecto de garaje
Se aplica una reducción del 50 % sobre el valor fijo a los primeros cien metros cuadrados de superficie construida de la vivienda habitual. Si el garaje forma parte de la construcción de una vivienda nueva, su superficie puede incluirse en el cálculo de esta reducción, siempre que no se supere el límite.
Además de esta reducción, existen algunas exenciones automáticas:
- Las construcciones cuya superficie construida no supere los cinco metros cuadrados están exentas de la tasa de urbanización
- La reconstrucción idéntica de un edificio destruido hace menos de diez años no genera una nueva tasa sobre la superficie reconstruida
- Las viviendas financiadas con determinados préstamos subvencionados pueden beneficiarse de una exención parcial, previa aprobación municipal
Por tanto, un garaje pequeño, como un cobertizo para dos ruedas de menos de cinco metros cuadrados, puede quedar exento de la tasa. En el caso de un garaje estándar destinado a un vehículo, casi siempre se supera este límite.
El importe final depende de tres variables que interactúan: la superficie o el número de plazas declaradas, el valor fijo que se revisa cada año mediante una orden ministerial y los tipos aprobados por el municipio y el departamento. Simular el cálculo antes de solicitar la autorización sigue siendo la forma más fiable de incluir este gasto en el presupuesto total del proyecto.