Voor de bouw van een garage is bijna altijd een omgevingsvergunning nodig, en daarmee ook de ontwikkelingsbelasting. De vraag lijkt eenvoudig, maar het antwoord hangt af van de precieze opzet van het project: een aangebouwde of vrijstaande garage, een afgesloten en overdekte oppervlakte, uitsluitend bedoeld om te parkeren of voor gemengd gebruik. De fiscale regels maken namelijk onderscheid tussen de gebruikelijke belastbare vloeroppervlakte en parkeerplaatsen. Deze twee regelingen leiden niet tot hetzelfde bedrag.
Belastbare oppervlakte van een garage: wat meet de stedenbouwkundige wetgeving precies?
De ontwikkelingsbelasting geldt voor elke nieuwe afgesloten en overdekte vloeroppervlakte met een plafondhoogte van meer dan 1,80 meter. Een gemetselde garage met een vloerplaat, muren en een dak valt onder deze definitie zodra er een bouwvergunning of voorafgaande melding van werkzaamheden nodig is.
De oppervlakte wordt berekend vanaf de binnenzijde van de gevels. Toegangshellingen, muurdiktes en trapgaten worden afgetrokken. Voor een eenvoudige garage komt de belastbare oppervlakte dus overeen met de binnenmaat van het grondoppervlak, niet meer en niet minder.
Een carport die aan één of meerdere zijden open is, valt daarentegen niet onder het begrip afgesloten en overdekte oppervlakte. Hij wordt strikt genomen niet meegerekend bij de belastbare oppervlakte, ook al kunnen er andere lokale regels voor gelden. Zoals de website All In Investissments toelicht, maakt dit onderscheid tussen een afgesloten en een open ruimte een groot verschil voor het uiteindelijke bedrag.
Garage en parkeerplaats: twee regelingen voor de ontwikkelingsbelasting die je niet met elkaar moet verwarren
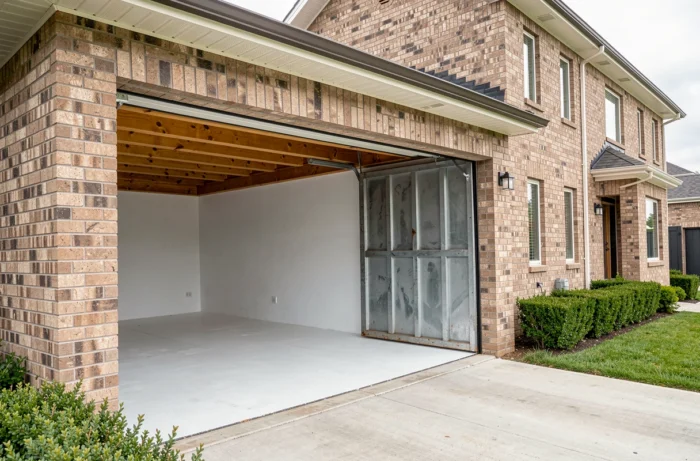
De algemene belastingwet voorziet in een specifiek forfait voor afgesloten en overdekte parkeerplaatsen, dat verschilt van de forfaitaire waarde per vierkante meter die geldt voor de gebruikelijke vloeroppervlakte. Voor een garage die uitsluitend bedoeld is om een voertuig te parkeren, kan dit forfait gelden in plaats van een berekening op basis van de oppervlakte.
Dat onderscheid is allesbehalve onbelangrijk. Wordt een garage als vloeroppervlakte aangemerkt, dan wordt de belasting berekend door de oppervlakte te vermenigvuldigen met de jaarlijkse forfaitaire waarde per vierkante meter en vervolgens met de gemeentelijke en departementale tarieven. Wordt de garage als parkeerplaats behandeld, dan geldt een forfaitair bedrag per plaats.
De toepasselijke regeling hangt af van de manier waarop het project op het aanvraagformulier voor de omgevingsvergunning wordt aangegeven. Een garage die deel uitmaakt van een woning en in de bouwvergunning als vloeroppervlakte wordt vermeld, wordt op basis van de oppervlakte belast. Een vrijstaande garage die als afgesloten en overdekte parkeerplaats wordt aangegeven, kan onder het forfait per parkeerplaats vallen.
Controleer het gemeenteraadsbesluit voordat je de aanvraag indient
Een vrijstelling of forfaitaire behandeling van parkeerplaatsen geldt niet automatisch overal. Elke gemeente of intergemeentelijke samenwerking stelt eigen tarieven vast en kan de vrijstellingen aanpassen via een besluit. Een lokale overheid kan ervoor kiezen de vrijstelling uit het algemene belastingwetboek voor bepaalde categorieën parkeerplaatsen niet toe te passen.
Neem voordat je het Cerfa-formulier invult contact op met de dienst stedenbouw van het gemeentehuis om na te gaan welke regeling lokaal geldt. Zo voorkom je dat je pas maanden na het indienen van de bouwvergunning ontdekt wat het werkelijke bedrag is.
Een bestaande garage ombouwen tot woonruimte: wanneer de ontwikkelingsbelasting opnieuw van toepassing is
Een garage ombouwen tot slaapkamer, kantoor of woonkamer is een wijziging van bestemming waarvoor een omgevingsvergunning nodig is. De vraag over de ontwikkelingsbelasting speelt dan anders: de garage bestond al en de oppervlakte was al meegerekend, maar het gebruik verandert.
De belastingdienst gaat uit van de netto toename van de belastbare oppervlakte. Als de garage bij de oorspronkelijke bouw al was opgenomen in de vloeroppervlakte, levert de ombouw geen extra oppervlakte op. De ontwikkelingsbelasting zou dan niet opnieuw over hetzelfde grondoppervlak moeten worden geheven.
De situatie wordt ingewikkelder als de garage aanvankelijk was vrijgesteld vanwege de parkeerfunctie. Bij een overgang van een vrijgesteld gebruik naar woongebruik kan de ruimte door de nieuwe bestemming opnieuw belastbaar worden. De regelgeving beschrijft niet alle mogelijke situaties en de interpretatie kan per behandelende dienst verschillen.
Documenten om de situatie duidelijk vast te leggen
Om een herclassificatie te voorkomen, is het verstandig om vóór het indienen van de voorafgaande melding drie documenten te verzamelen:
- De oorspronkelijke bouwvergunning, waarin staat of de garage meetelde voor de oorspronkelijke belastbare oppervlakte of onder het parkeerforfait viel
- De aanslag voor de ontwikkelingsbelasting die bij de bouw is betaald, als bewijs dat de oppervlakte al is belast
- Het geldende gemeenteraadsbesluit, om na te gaan of de wijziging van bestemming naar woonruimte leidt tot een nieuwe lokale heffing
Vermindering en vrijstellingen voor een garageproject
Voor de eerste honderd vierkante meter vloeroppervlakte van een hoofdverblijf geldt een vermindering van 50% op de forfaitaire waarde. Als de garage integraal deel uitmaakt van de bouw van een nieuwe woning, kan de oppervlakte ervan meetellen voor deze vermindering, zolang het totaal onder de grens blijft.
Naast deze vermindering gelden enkele automatische vrijstellingen:
- Gebouwen met een vloeroppervlakte van maximaal vijf vierkante meter zijn vrijgesteld van ontwikkelingsbelasting
- Bij identieke herbouw van een gebouw dat minder dan tien jaar geleden is verwoest, wordt geen nieuwe belasting geheven over de herbouwde oppervlakte
- Woonruimten die met bepaalde gesubsidieerde leningen zijn gefinancierd, kunnen gedeeltelijk worden vrijgesteld, mits de gemeente daarover een besluit heeft genomen
Een kleine garage, bijvoorbeeld een stalling voor tweewielers van minder dan vijf vierkante meter, kan dus buiten de belasting vallen. Een standaardgarage voor een voertuig is vrijwel altijd groter dan deze grens.
Het uiteindelijke bedrag hangt af van drie factoren die op elkaar inwerken: de aangegeven oppervlakte of het aantal parkeerplaatsen, de forfaitaire waarde die elk jaar bij ministerieel besluit wordt herzien en de tarieven die door de gemeente en het departement worden vastgesteld. De berekening maken voordat je de vergunning aanvraagt, is de betrouwbaarste manier om deze kostenpost mee te nemen in het totale projectbudget.