Construir uma garagem quase sempre exige uma autorização urbanística e, com ela, o pagamento da taxa de urbanização. A questão parece simples, mas a resposta depende da configuração exata do projeto: garagem anexa ou independente, área fechada e coberta, destinada a estacionamento ou com uso misto. O regime fiscal distingue a área tributável convencional das vagas de estacionamento, duas categorias que não resultam no mesmo valor.
Área tributável da garagem: o que o código de urbanismo realmente considera
A taxa de urbanização incide sobre toda criação de área construída fechada e coberta com pé-direito superior a 1,80 metro. Uma garagem de alvenaria, com piso, paredes e telhado, enquadra-se nessa definição sempre que exija uma licença de construção ou uma declaração prévia de obras.
A área considerada é calculada a partir da face interna das fachadas. Rampas de acesso, espessuras das paredes e aberturas nas lajes são descontadas. Assim, no caso de uma garagem simples, a área tributável corresponde exatamente à área interna ocupada no solo.
Já uma cobertura para carros aberta em um ou mais lados não se enquadra no conceito de área fechada e coberta. Portanto, não entra no cálculo da área tributável em sentido estrito, embora ainda possa estar sujeita a outras disposições locais. Como explica o site All In Investissments, essa distinção entre espaço fechado e espaço aberto altera radicalmente o valor final.
Garagem e vaga de estacionamento: dois regimes de taxa de urbanização que não devem ser confundidos
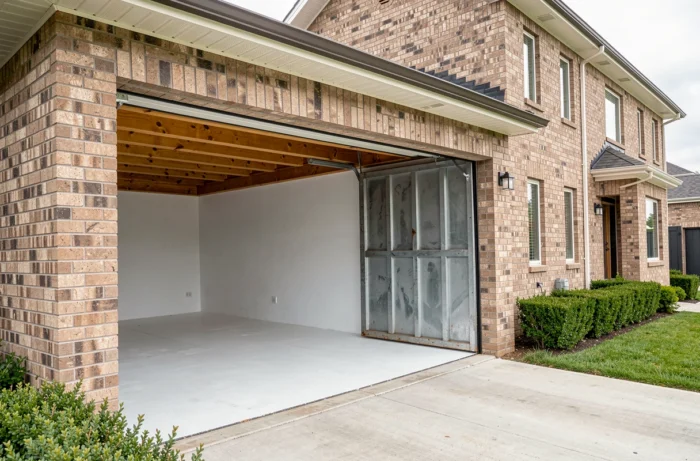
O código geral dos impostos prevê um valor fixo específico para vagas de estacionamento fechadas e cobertas, distinto do valor fixo por metro quadrado aplicado às áreas construídas convencionais. Uma garagem destinada exclusivamente ao estacionamento de um veículo pode estar sujeita a esse valor fixo, em vez do cálculo por área.
A diferença está longe de ser insignificante. Quando a garagem é contabilizada como área construída, a taxa é calculada multiplicando-se a área pelo valor fixo anual por metro quadrado e, em seguida, pelas alíquotas municipal e departamental. Quando é considerada uma vaga de estacionamento, aplica-se um valor fixo por vaga.
O regime aplicável depende da forma como o projeto é declarado no formulário de autorização urbanística. Uma garagem integrada à casa e indicada como área construída na licença de construção será tributada com base na sua área. Já uma garagem independente, declarada como vaga de estacionamento fechada e coberta, pode ficar sujeita ao valor fixo por vaga.
Consulte a deliberação municipal antes de declarar
A isenção ou a aplicação de um valor fixo às vagas de estacionamento não é automática em todos os lugares. Cada município ou intermunicipalidade define as próprias alíquotas e pode ajustar as isenções por meio de deliberação. Uma autoridade local pode optar por não aplicar a isenção prevista no CGI para determinadas categorias de estacionamento.
Antes de preencher o formulário Cerfa, consulte o setor de urbanismo da prefeitura para saber qual regime se aplica localmente. Essa medida evita descobrir o valor real vários meses após a apresentação do pedido de licença.
Transformar uma garagem existente em cômodo habitável: quando a taxa de urbanização volta a ser cobrada
Transformar uma garagem em quarto, escritório ou sala de estar constitui uma mudança de uso sujeita a autorização urbanística. Nesse caso, a questão da taxa de urbanização surge sob outro ângulo: a garagem já existia e sua área já havia sido contabilizada, mas seu uso mudou.
O princípio adotado pela administração fiscal baseia-se na criação líquida de área tributável. Se a garagem já estava incluída na área construída quando a construção original foi realizada, a conversão não gera área adicional. A taxa de urbanização não deveria ser cobrada uma segunda vez sobre a mesma área.
A situação fica mais complexa quando a garagem tinha recebido uma isenção inicial por sua função de estacionamento. Ao passar de um uso isento para um uso residencial, o espaço pode voltar a ser tributável em razão da nova destinação. A legislação não detalha todos os casos, e a interpretação pode variar conforme o órgão responsável pela análise.
Documentos a apresentar para regularizar a situação
Para evitar qualquer reclassificação, é recomendável reunir três documentos antes de apresentar a declaração prévia:
- A licença de construção original, que informa se a garagem constava na área tributável inicial ou se estava sujeita ao valor fixo para estacionamento
- O comprovante de pagamento da taxa de urbanização referente à construção, que demonstra que a área já foi tributada
- A deliberação municipal em vigor, para verificar se a mudança de uso para residencial gera uma nova tributação local
Redução e isenções aplicáveis a um projeto de garagem
Aplica-se uma redução de 50% sobre o valor fixo aos primeiros cem metros quadrados de área construída de uma residência principal. Se a garagem fizer parte integrante da construção de uma casa nova, sua área poderá ser incluída no cálculo dessa redução, desde que o total não ultrapasse o limite.
Além dessa redução, há algumas isenções automáticas:
- Construções com área construída de até cinco metros quadrados estão isentas da taxa de urbanização
- Reconstruções idênticas de um edifício destruído há menos de dez anos não geram uma nova taxa sobre a área reconstruída
- Imóveis residenciais financiados por determinados empréstimos subsidiados podem ter direito a uma isenção parcial, sujeita à deliberação municipal
Assim, uma garagem pequena, como um abrigo para veículos de duas rodas com menos de cinco metros quadrados, pode ficar isenta da taxa. No caso de uma garagem padrão destinada a um veículo, a área quase sempre ultrapassa esse limite.
O valor final depende de três variáveis que se combinam: a área ou o número de vagas declaradas, o valor fixo atualizado anualmente por decreto ministerial e as alíquotas aprovadas pelo município e pelo departamento. Simular o cálculo antes de solicitar a autorização continua sendo a forma mais confiável de incluir esse custo no orçamento total do projeto.